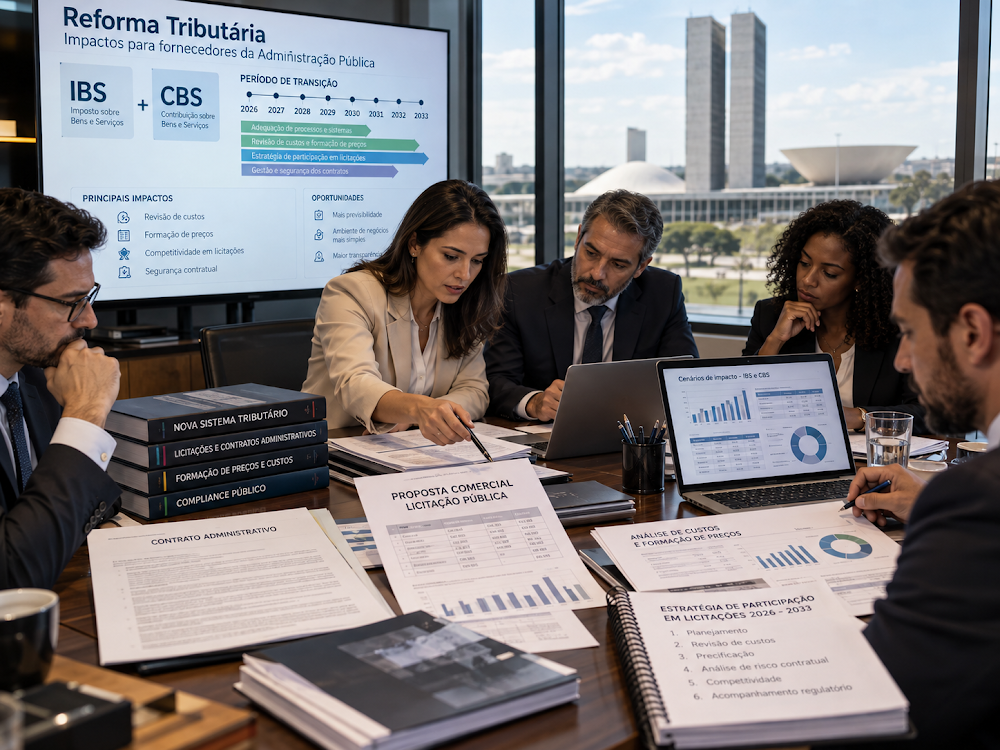
A reforma tributária nas licitações traz mudanças importantes para empresas que fornecem produtos e serviços ao governo.
Com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), fornecedores precisarão revisar seus custos, a formação de preços e as estratégias de participação em licitações públicas.
As mudanças começam a ser implementadas em 2026 e seguem um período de transição até 2033.
Nesse cenário, compreender os impactos da nova tributação será fundamental para elaborar propostas competitivas, preservar as margens de lucro e administrar contratos públicos com maior segurança.
O que é a reforma tributária e como ela afeta as licitações públicas?
A reforma tributária é uma transformação no sistema brasileiro de tributação sobre o consumo, instituída pela Emenda Constitucional nº 132/2023 e regulamentada, principalmente, pela Lei Complementar nº 214/2025.
Seu objetivo é simplificar a cobrança de tributos sobre bens e serviços, substituindo gradualmente impostos e contribuições atuais por um modelo baseado no IBS e na CBS.
Nas licitações públicas, os efeitos vão além das obrigações fiscais.
Como os tributos integram a estrutura de custos das empresas, mudanças em sua incidência e no aproveitamento de créditos podem influenciar os valores apresentados nas propostas.
Para o fornecedor, isso significa avaliar não apenas o preço de venda, mas também o regime tributário, a cadeia de fornecimento e o período de execução do contrato.
Quais impostos mudam com a reforma tributária?
A reforma tributária estabelece a substituição gradual de tributos atualmente incidentes sobre o consumo.
A CBS substituirá o PIS e a Cofins, enquanto o IBS substituirá o ICMS e o ISS. Também será instituído o Imposto Seletivo (IS), aplicável a determinados bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme a legislação.
Essas mudanças não ocorrerão simultaneamente. Durante a transição, empresas precisarão observar a convivência entre regras antigas e novas, inclusive as particularidades do IPI, que terá suas alíquotas reduzidas a zero, com exceções legais.
Para fornecedores do governo, conhecer essas diferenças será essencial para calcular corretamente o custo tributário de cada operação.
| Tributo atual | Mudança prevista | Impacto para o fornecedor |
|---|---|---|
| PIS e Cofins | Substituição pela CBS em 2027 | Revisão da tributação federal e dos créditos |
| ICMS | Substituição gradual pelo IBS | Mudanças na tributação de mercadorias |
| ISS | Substituição gradual pelo IBS | Alterações na tributação de serviços |
| IPI | Redução a zero de alíquotas, com exceções legais | Verificação do tratamento aplicável aos produtos |
| Imposto Seletivo | Instituição a partir de 2027 | Possível impacto sobre bens e serviços específicos |
Quando as mudanças entram em vigor: cronograma de 2026 a 2033
A implementação da reforma tributária nas licitações será gradual.
Em 2026, ocorre a fase de testes da CBS e do IBS, com alíquotas de referência de 0,9% e 0,1%, respectivamente, sujeitas às regras legais de compensação e dispensa de recolhimento.
A partir de 2027, a CBS passa a integrar efetivamente o novo sistema, enquanto a substituição do ICMS e do ISS pelo IBS ocorrerá progressivamente entre 2029 e 2032.
O fornecedor deve observar esse calendário principalmente ao participar de licitações cujos contratos ultrapassem um exercício financeiro.
Uma proposta apresentada em 2026, por exemplo, poderá resultar em entregas e faturamentos realizados em 2027, quando parte das regras tributárias já será diferente.
Por isso, o planejamento comercial precisa considerar a data da proposta, o período de execução e os tributos aplicáveis a cada operação.
| Período | Principal mudança |
|---|---|
| 2026 | Fase de testes da CBS e do IBS |
| 2027 | Início da CBS, extinção do PIS/Cofins e início do Imposto Seletivo |
| 2028 | Continuidade da implementação da CBS e das adaptações operacionais |
| 2029 a 2032 | Substituição gradual do ICMS e ISS pelo IBS |
| 2033 | Aplicação integral do novo modelo de tributação do consumo |
Como a reforma tributária altera a formação de preços nas licitações?
A formação de preços será um dos principais pontos de atenção da reforma tributária nas licitações. Atualmente, muitas empresas utilizam planilhas baseadas em alíquotas e custos históricos para calcular suas propostas.
Com o novo modelo, será necessário avaliar a tributação efetiva, considerando créditos aproveitáveis, características da operação, despesas e impactos sobre a margem de lucro.
Veja um exemplo hipotético de como a alteração do custo tributário pode impactar a rentabilidade de um contrato público:
| Composição do preço | Cenário inicial | Cenário com aumento do custo tributário |
|---|---|---|
| Valor do contrato | R$ 100.000 | R$ 100.000 |
| Custos operacionais | R$ 80.000 | R$ 80.000 |
| Custo tributário líquido | R$ 8.000 | R$ 11.000 |
| Resultado estimado | R$ 12.000 | R$ 9.000 |
| Margem estimada | 12% | 9% |
Exemplo meramente ilustrativo. Os valores não representam alíquotas previstas na reforma tributária. A margem considera somente os custos apresentados.
Nesse exemplo, o aumento de R$ 3 mil no custo tributário líquido reduz a margem estimada de 12% para 9%, mesmo sem alteração no valor contratado.
Isso demonstra a importância de revisar as premissas tributárias antes de apresentar uma proposta, especialmente em contratações que ultrapassem diferentes etapas da transição.
Importante: a simulação não significa que a reforma tributária provocará necessariamente aumento de custos. O impacto poderá variar conforme o regime tributário, os créditos aproveitáveis e as características de cada operação.
IBS e CBS: quais impactos para empresas fornecedoras do governo?
O IBS e a CBS adotam, como regra geral, um modelo de tributação não cumulativa, no qual os créditos permitidos pela legislação podem reduzir os tributos devidos.
Para empresas fornecedoras da Administração Pública, isso exige atenção à composição da cadeia produtiva, ao tratamento tributário dos insumos e às condições específicas das operações realizadas com órgãos públicos.
Outro ponto importante é que o impacto não será uniforme entre os fornecedores. Empresas industriais, distribuidoras e prestadoras de serviços possuem estruturas de custos diferentes, o que pode alterar a carga tributária efetiva e a competitividade das propostas.
Além disso, a LC nº 214/2025 estabelece regras específicas para determinadas operações com a Administração Pública, que devem ser consideradas na análise tributária e na formação do preço.
Entre os principais impactos estão:
- Revisão das planilhas de custos e formação de preços.
- Adaptação dos sistemas de emissão de documentos fiscais.
- Avaliação das possibilidades de aproveitamento de créditos.
- Análise da tributação em vendas diretas e operações com distribuidores.
- Revisão das estratégias comerciais para contratos de longa duração.
Como ficam os contratos administrativos em andamento?
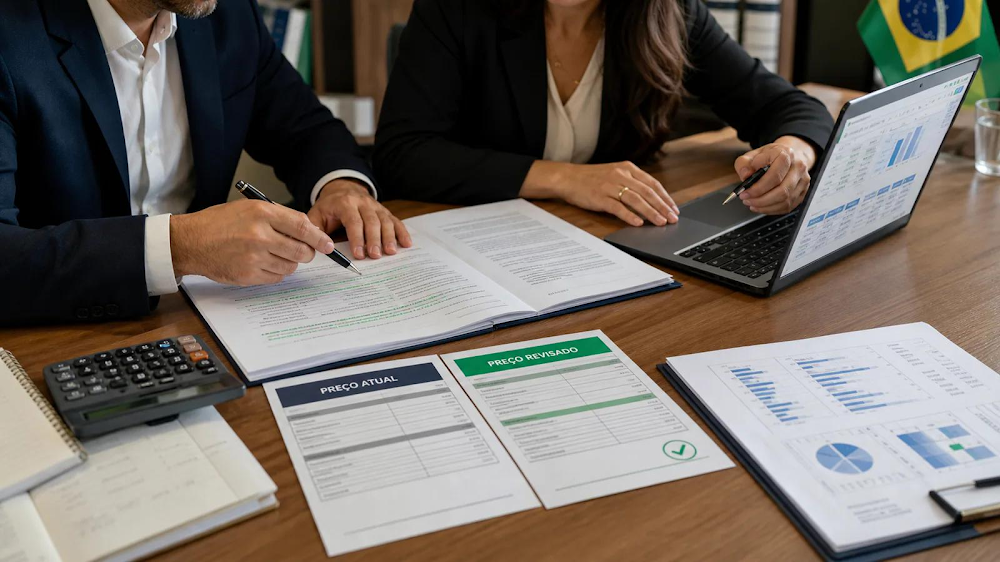
Os contratos administrativos em execução também poderão ser afetados pela reforma tributária, especialmente quando sua vigência alcançar períodos de alteração das regras fiscais. Isso não significa, entretanto, que todos os contratos terão seus valores modificados.
O impacto dependerá da mudança tributária efetivamente ocorrida, das características do contrato e da comprovação de seus reflexos econômicos.
A Lei Complementar nº 214/2025 estabelece, nos artigos 373 a 377, mecanismos específicos para ajustes de determinados contratos administrativos anteriores à sua vigência, incluindo situações em que a proposta tenha sido apresentada antes da entrada em vigor da lei.
Para contratos posteriores, devem ser observadas as regras gerais aplicáveis, especialmente a Lei nº 14.133/2021, as cláusulas contratuais e a matriz de riscos, quando existente.
O fornecedor deve verificar:
- A data de apresentação da proposta e a assinatura do contrato.
- O prazo de execução e as condições de faturamento.
- As cláusulas de reajuste, revisão e reequilíbrio.
- As alterações tributárias efetivamente aplicáveis ao objeto contratado.
- Os documentos que comprovam a composição original dos preços.
Reequilíbrio econômico-financeiro: quando o fornecedor pode solicitar?
O reequilíbrio econômico-financeiro busca preservar as condições econômicas da contratação diante de situações juridicamente reconhecidas.
Conforme o artigo 134 da Lei nº 14.133/21, os preços contratados devem ser alterados, para mais ou para menos, quando houver criação, alteração ou extinção de tributos ou encargos legais após a apresentação da proposta, desde que exista repercussão comprovada sobre os preços contratados.
Portanto, a reforma tributária não garante aumento automático dos valores contratuais. O fornecedor precisa demonstrar como a alteração da legislação afeta efetivamente os custos da contratação.
Além disso, os artigos 373 a 377 da Lei Complementar nº 214/2025 estabelecem regras específicas de ajuste para contratos administrativos firmados antes de sua entrada em vigor, aplicáveis também, nas condições previstas na norma, a contratos posteriores cuja proposta tenha sido apresentada anteriormente.
Assim, cada situação deve ser analisada conforme o regime jurídico aplicável, às condições contratuais e a comprovação do impacto tributário.
Documentos que podem fundamentar o pedido:
- Proposta comercial e planilha original de formação de preços.
- Contrato administrativo e respectivos aditivos.
- Notas fiscais e demonstrativos de custos.
- Memória de cálculo da carga tributária anterior e posterior.
- Evidências dos créditos tributários considerados.
- Demonstração do impacto efetivo sobre os preços contratados.
- Também é importante distinguir reequilíbrio de reajuste e repactuação.
Também é importante distinguir reequilíbrio de reajuste e repactuação.
O reajuste normalmente segue índices previstos contratualmente, enquanto a repactuação possui disciplina específica para determinados serviços contínuos.
Já a revisão decorrente de alteração tributária exige a comprovação do impacto econômico e a observância das disposições legais aplicáveis.
Como a reforma afeta as empresas do Simples Nacional?
As microempresas e empresas de pequeno porte enquadradas no Simples Nacional também serão impactadas pela reforma tributária nas licitações.
Embora o regime simplificado seja preservado, a legislação prevê novas regras para a CBS e o IBS, incluindo a possibilidade de recolhimento desses tributos pelo regime regular, separadamente dos demais tributos abrangidos pelo Simples Nacional.
Essa possibilidade exige análise individualizada, principalmente porque o tratamento dos créditos tributários poderá influenciar a competitividade das propostas.
Conforme a Resolução CGSN nº 194/2026, o prazo para solicitar ingresso no Simples Nacional em 2027 termina em 15 de outubro de 2026, enquanto as empresas optantes que desejam recolher IBS e CBS pelo regime regular no primeiro semestre de 2027 têm até 30 de outubro de 2026 para realizar essa escolha.
Por isso, fornecedores devem acompanhar as orientações da Receita Federal e avaliar, com apoio contábil, os impactos de cada regime sobre seus custos e preços.
Quais cuidados tomar antes de participar de uma licitação?
Antes de apresentar uma proposta, o fornecedor deve examinar o edital considerando não apenas as exigências de habilitação, os critérios de julgamento e as condições de execução, mas também os riscos tributários envolvidos.
Esse cuidado será especialmente importante nos contratos de fornecimento parcelado, serviços continuados e contratações que atravessam diferentes fases da transição.
A análise tributária deve integrar a decisão comercial de participar ou não da disputa. Uma licitação com grande volume de compras pode parecer atrativa, mas pode apresentar riscos relevantes quando o prazo de execução, as condições de faturamento e a estrutura de custos são avaliados em conjunto.
Checklist antes de participar da licitação:
- Confirmar o regime tributário aplicável à operação.
- Revisar a planilha de formação de preços.
- Identificar a fase da transição correspondente à execução.
- Avaliar os créditos tributários possíveis.
- Conferir as cláusulas de revisão de preços.
- Examinar a matriz de riscos, quando prevista.
- Calcular a margem de lucro em diferentes cenários.
- Registrar as premissas tributárias utilizadas na proposta.
Como se preparar para as mudanças tributárias nas compras públicas?
A preparação para a reforma tributária exige integração entre as áreas fiscal, contábil, financeira, comercial e de licitações.
Atualizar planilhas de custos e acompanhar a legislação são medidas essenciais, mas não suficientes.
O fornecedor também precisa avaliar como os novos tributos poderão afetar sua competitividade, as margens de lucro e a viabilidade econômica das propostas, especialmente em contratos que ultrapassem diferentes etapas da transição tributária.
Nesse contexto, a inteligência de mercado contribui para decisões comerciais mais fundamentadas. O acompanhamento do Portal Nacional de Contratações Públicas (PNCP), dos editais, contratos, atas de registro de preços e Planos de Contratações Anuais permite identificar oportunidades e analisar históricos de contratações.
Para tornar esse processo mais eficiente, soluções da Forseti, como o eLicitaBoletim, auxiliam na identificação e organização de oportunidades conforme o perfil da empresa, enquanto o eLicitaRadar apoia o monitoramento dos processos licitatórios, incluindo movimentações e convocações durante as disputas.
Entre as principais medidas estão:
- Atualizar os modelos de precificação e simulação tributária, considerando as regras do IBS e da CBS.
- Mapear contratos com execução entre 2027 e 2033, identificando possíveis impactos da transição.
- Acompanhar as atualizações da legislação e das obrigações fiscais.
- Revisar os procedimentos internos de elaboração de propostas e análise de editais.
- Analisar preços praticados em contratações semelhantes e o histórico de compras dos órgãos públicos.
- Priorizar oportunidades compatíveis com a capacidade operacional, financeira e tributária da empresa.
- Utilizar ferramentas de inteligência comercial para identificar oportunidades e monitorar os processos licitatórios.
Perguntas frequentes sobre a reforma tributária nas licitações
As mudanças no sistema tributário levantam dúvidas sobre preços, contratos e participação em licitações.
Para os fornecedores, o principal cuidado é compreender que os efeitos da reforma dependem da operação realizada, do regime tributário e do momento em que ocorre a execução contratual.
Por isso, a tabela a seguir reúne as principais dúvidas dos fornecedores sobre a reforma tributária nas licitações, com orientações práticas para apoiar a formação de preços, a gestão contratual e a tomada de decisões comerciais.
| Pergunta | Resposta |
|---|---|
| A reforma tributária vai aumentar os preços nas licitações? | Não necessariamente. O impacto dependerá da carga tributária efetiva, dos créditos aproveitáveis e da estrutura de custos de cada fornecedor. |
| Os contratos públicos precisarão ser reajustados? | Não automaticamente. Alterações tributárias podem justificar a revisão dos valores quando houver fundamento legal e comprovação de repercussão econômica sobre os preços contratados. |
| O IBS e a CBS já estão valendo em 2026? | Sim, em fase de testes, com regras específicas de apuração, documentação fiscal e recolhimento. A implementação ocorrerá gradualmente nos anos seguintes. |
| Empresas do Simples Nacional serão afetadas? | Sim. A reforma preserva o regime simplificado, mas estabelece novas regras para o IBS e a CBS, incluindo alternativas de recolhimento que podem influenciar a competitividade. |
| Como evitar prejuízos durante a transição tributária? | O fornecedor deve revisar a formação de preços, avaliar os riscos do edital, documentar suas premissas tributárias e acompanhar os contratos em andamento. |
Reforma tributária nas licitações: planejamento será essencial para os fornecedores
A reforma tributária nas licitações exigirá atenção contínua à composição dos preços, à legislação aplicável e às condições dos contratos administrativos.
Empresas que compreendem seus custos tributários e documentam adequadamente suas propostas terão melhores condições de avaliar riscos, preservar margens e participar de contratações economicamente sustentáveis.
Além da adaptação fiscal, será importante fortalecer o planejamento comercial.
Com o acompanhamento de oportunidades de compra pública e a análise de dados de mercado, fornecedores poderão direcionar seus esforços para contratações compatíveis com sua estrutura de custos e capacidade de execução.
Acompanhe as oportunidades do mercado público com a Forseti Licitações. Conheça o eLicitaRadar e o eLicitaBoletim e explore recursos para apoiar sua prospecção e o acompanhamento das compras governamentais.
Caminho Forseti para fornecedores que querem competir com excelência
Para reduzir riscos, aumentar previsibilidade e transformar dados públicos em vantagem competitiva, conheça o eLicitaRadar e acompanhe o eLicitaBoletim.
Com a Forseti, o fornecedor deixa de reagir ao mercado e passa a operá-lo estrategicamente. Clique no banner acima e deguste do eLicitação.
